Bạn có bao giờ tự hỏi tiền lương của mình “biến mất” đi đâu mỗi tháng? Lập ngân sách cá nhân chính là chìa khóa giúp bạn kiểm soát dòng tiền, tránh chi tiêu quá tay và tiến gần hơn đến các mục tiêu tài chính dài hạn.
Ngân Sách Cá Nhân Là Gì?
Ngân sách cá nhân là một bản kế hoạch chi tiết ghi lại thu nhập và các khoản chi tiêu của bạn trong một khoảng thời gian nhất định, thường là hàng tháng. Mục đích của việc lập ngân sách không phải để “thắt lưng buộc bụng” mà là để bạn biết rõ tiền của mình đang đi đâu, từ đó chủ động điều chỉnh và ra quyết định tài chính thông minh hơn.
Nhiều người nghĩ rằng lập ngân sách chỉ dành cho những ai đang gặp khó khăn về tài chính. Thực tế, đây là công cụ hữu ích cho bất kỳ ai muốn:
- Kiểm soát chi tiêu hàng ngày
- Tiết kiệm cho các mục tiêu lớn (mua nhà, mua xe, du lịch)
- Xây dựng quỹ dự phòng khẩn cấp
- Thoát khỏi vòng xoáy nợ nần
- Chuẩn bị cho việc nghỉ hưu
Vì Sao Việc Lập Ngân Sách Lại Quan Trọng?
Không có ngân sách, bạn giống như đang lái xe trong đêm tối mà không có đèn pha. Bạn có thể vẫn đến được nơi cần đến, nhưng rủi ro va chạm sẽ cao hơn rất nhiều.
Khi có một ngân sách rõ ràng, bạn sẽ:
- Nhận diện được các khoản chi tiêu lãng phí – những khoản nhỏ như cà phê, trà sữa, phí đăng ký dịch vụ không dùng đến có thể cộng dồn thành số tiền lớn mỗi tháng.
- Giảm căng thẳng tài chính – biết trước mình có đủ tiền cho các khoản chi cần thiết giúp bạn an tâm hơn.
- Đạt mục tiêu nhanh hơn – khi biết chính xác mình cần tiết kiệm bao nhiêu mỗi tháng, mục tiêu tài chính không còn là điều mơ hồ.
- Tránh nợ nần không cần thiết – ngân sách giúp bạn chi tiêu trong khả năng thay vì phụ thuộc vào thẻ tín dụng hay vay tiêu dùng.
Quy Tắc 50/30/20 – Phương Pháp Lập Ngân Sách Đơn Giản Nhất
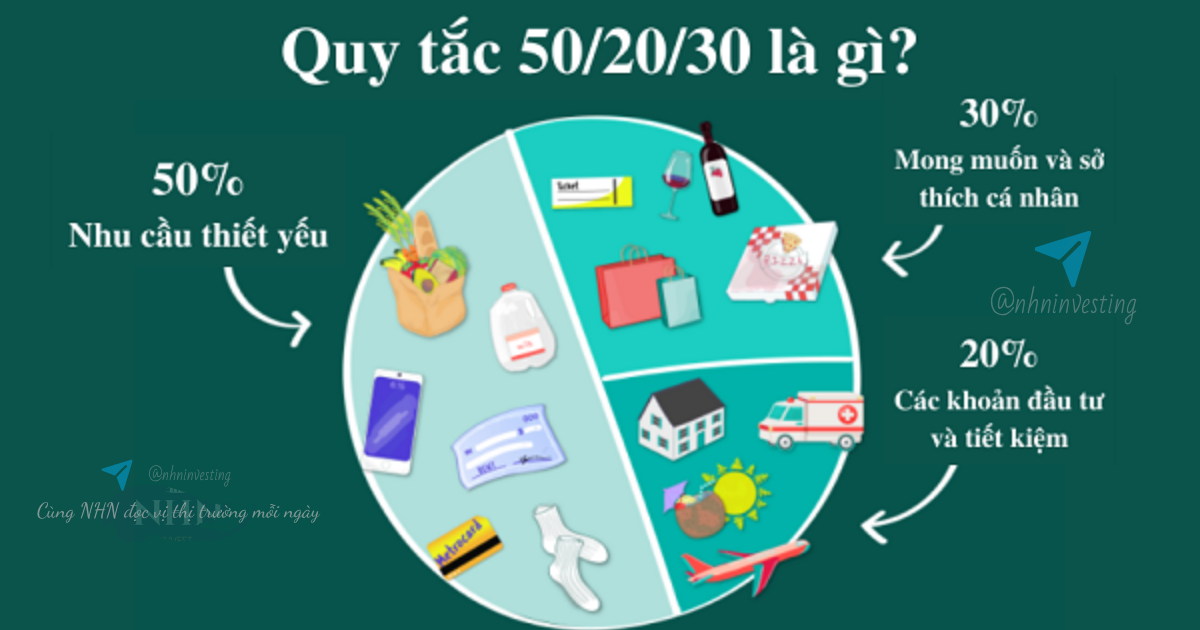
Một trong những phương pháp lập ngân sách phổ biến và dễ áp dụng nhất là quy tắc 50/30/20. Theo đó, thu nhập ròng (sau thuế) của bạn được chia thành ba nhóm:
50% – Nhu cầu thiết yếu
Đây là các khoản chi bắt buộc để duy trì cuộc sống hàng ngày:
- Tiền thuê nhà hoặc trả góp nhà
- Tiền điện, nước, internet
- Chi phí ăn uống cơ bản
- Tiền xăng xe, đi lại
- Bảo hiểm sức khỏe
30% – Nhu cầu cá nhân (mong muốn)
Nhóm này bao gồm các khoản chi giúp nâng cao chất lượng cuộc sống nhưng không phải bắt buộc:
- Ăn ngoài, cà phê, giải trí
- Mua sắm quần áo, phụ kiện
- Du lịch, xem phim
- Các gói dịch vụ giải trí (Netflix, Spotify…)
20% – Tiết kiệm và trả nợ
Đây là phần quan trọng nhất cho tương lai tài chính của bạn:
- Xây dựng quỹ dự phòng khẩn cấp
- Đầu tư dài hạn (chứng khoán, quỹ hưu trí)
- Trả nợ (thẻ tín dụng, vay tiêu dùng) nhanh hơn mức tối thiểu
Lưu ý: Tỷ lệ 50/30/20 chỉ mang tính tham khảo. Tùy vào hoàn cảnh sống (thành phố lớn, có con nhỏ, đang trả nợ mua nhà…), bạn có thể điều chỉnh linh hoạt tỷ lệ này sao cho phù hợp.
5 Bước Xây Dựng Ngân Sách Cá Nhân Hiệu Quả
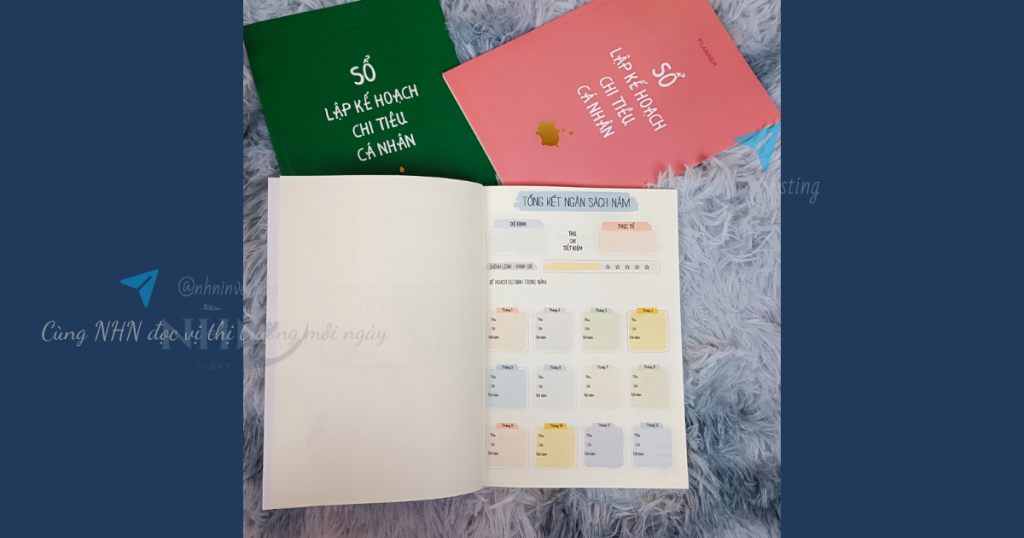
Bước 1: Xác định tổng thu nhập hàng tháng
Liệt kê tất cả nguồn thu nhập: lương chính, thu nhập phụ, tiền cho thuê, cổ tức đầu tư… Nên tính theo thu nhập ròng (sau khi trừ thuế và bảo hiểm).
Bước 2: Liệt kê toàn bộ chi tiêu
Ghi lại tất cả các khoản chi trong ít nhất một tháng gần nhất, chia thành hai nhóm: chi phí cố định (tiền nhà, bảo hiểm, trả góp) và chi phí biến đổi (ăn uống, giải trí, mua sắm).
Bước 3: Áp dụng một phương pháp phân bổ
Bạn có thể chọn quy tắc 50/30/20 như trên, hoặc phương pháp zero-based budgeting (mỗi đồng thu nhập đều được “gán” cho một mục đích cụ thể, không để dư thừa không rõ đi đâu).
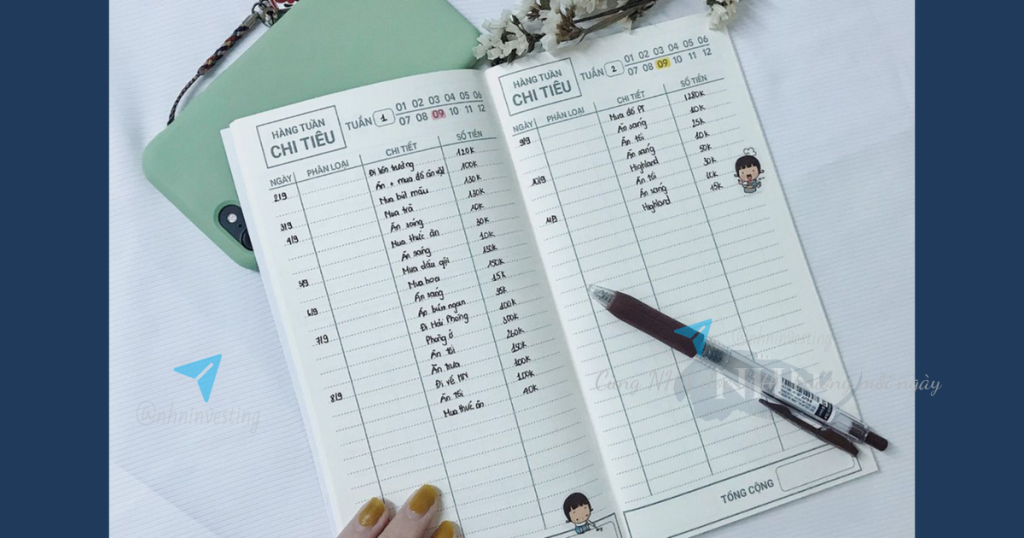
Bước 4: Theo dõi chi tiêu thực tế hàng ngày
Đây là bước nhiều người bỏ qua nhưng lại quyết định sự thành bại của cả kế hoạch. Bạn có thể dùng:
- Sổ tay ghi chép truyền thống
- Bảng tính Excel/Google Sheets
- Các ứng dụng quản lý tài chính (Money Lover, Spendee, MISA…)
Bước 5: Đánh giá và điều chỉnh mỗi tháng
Cuối mỗi tháng, hãy dành 15-30 phút để xem lại: bạn có chi tiêu đúng kế hoạch không? Khoản nào vượt ngân sách? Nguyên nhân do đâu? Từ đó điều chỉnh cho tháng tiếp theo.
Những Sai Lầm Thường Gặp Khi Lập Ngân Sách
- Đặt mục tiêu quá khắt khe ngay từ đầu khiến bạn dễ nản và bỏ cuộc sau vài tuần.
- Không tính đến các khoản chi phát sinh bất thường như sửa xe, khám bệnh, quà cưới, khiến ngân sách dễ bị “vỡ trận”.
- Chỉ lập ngân sách một lần rồi bỏ quên, không theo dõi và điều chỉnh theo thời gian.
- Không có quỹ dự phòng khẩn cấp, dẫn đến việc phải vay nợ khi có sự cố bất ngờ xảy ra.
Kết Luận
Lập ngân sách cá nhân không phải là việc làm một lần rồi thôi, mà là một thói quen cần duy trì đều đặn. Bắt đầu đơn giản với quy tắc 50/30/20, theo dõi chi tiêu hàng ngày và kiên nhẫn điều chỉnh theo thời gian – đó chính là nền tảng vững chắc cho mọi mục tiêu tài chính lớn hơn trong tương lai, từ mua nhà, mua xe cho đến nghỉ hưu an nhàn.
Hãy bắt đầu ngay hôm nay: mở một trang tính mới, liệt kê thu nhập và chi tiêu của tháng này, và bạn đã đi được bước đầu tiên trên hành trình làm chủ tài chính cá nhân.